Studi Ungkap Rasio Utang Pengguna Kredivo 10–19 Persen dari Pendapatan
- Studi Kredivo dan LD FEB UI mencatat rasio utang pengguna berada di kisaran 10–19 persen pendapatan, sementara 65,7 persen pengguna tergolong melek finansial.
- Pada 2025, pengguna yang mendapat akses kredit pertama melalui Kredivo meningkat 10 kali lipat dibandingkan 2019, termasuk perempuan, kelompok muda, dan pelaku UMKM.
- Porsi kredit produktif naik menjadi 54,3 persen pada 2025; Kredivo berkontribusi sekitar Rp33 triliun terhadap PDB serta mendukung pertumbuhan omzet sebagian UMKM.
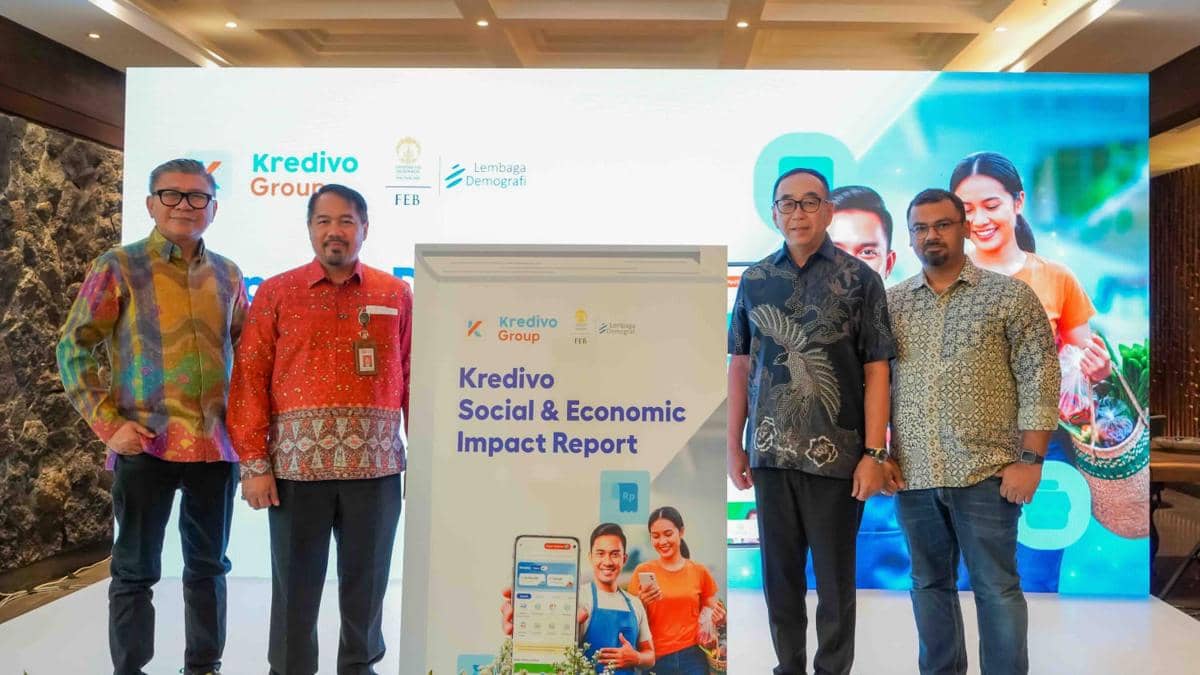
Di tengah semakin luas dan mudahnya akses terhadap kredit digital, pengguna Kredivo menunjukkan perilaku peminjaman yang sehat dan bertanggung jawab. Hal tersebut tercermin dari Laporan Dampak Sosial dan Ekonomi Kredivo yang disusun oleh Kredivo Group bersama Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI) .
Hasil laporan menyatakan, rata-rata Debt-to-Income Ratio atau rasio utang terhadap pendapatan pengguna Kredivo yang berada di kisaran 10–19 persen dari total pendapatan, atau tergolong sangat aman. Studi tersebut juga mencatat 58,7 persen pengguna yang teraktivasi dan bertransaksi pada 2023 memperoleh kenaikan limit berkat rekam jejak pembayaran yang disiplin.
Sementara 65,7 persen pengguna tergolong well-literate secara fi nansial. Temuan tersebut menunjukkan perluasan akses kredit digital dapat berjalan beriringan dengan penggunaan kredit yang sehat dan bertanggung jawab.
1. Melihat dampak satu dekade perjalanan Kredivo di Indonesia
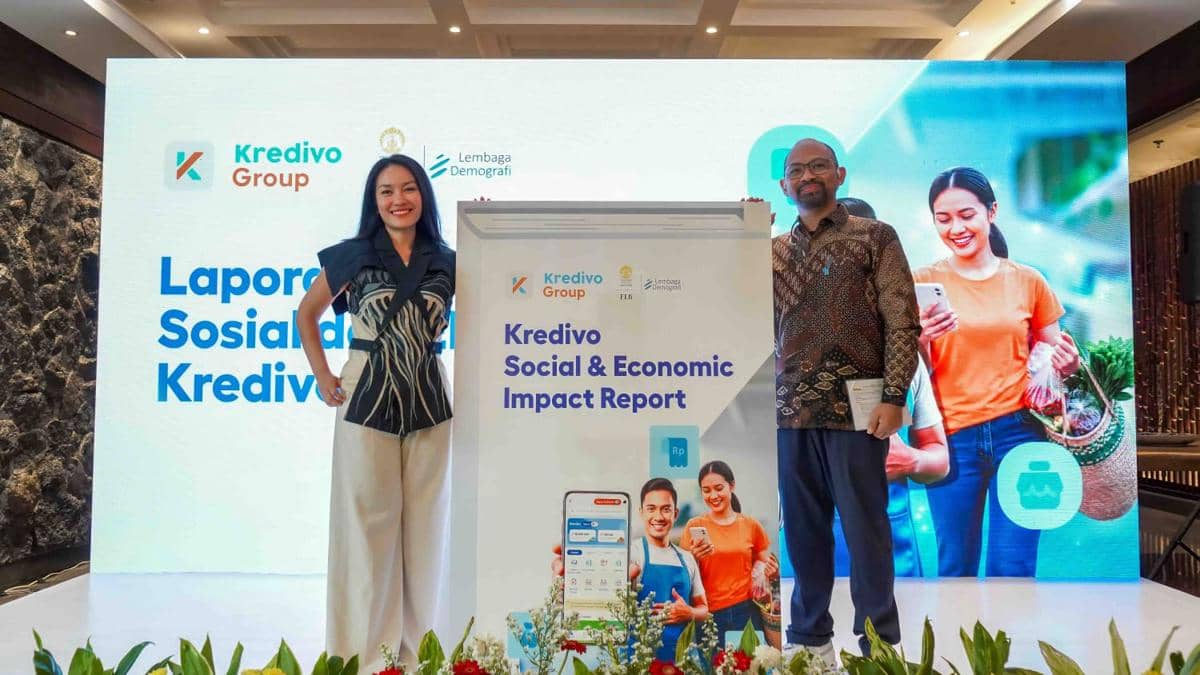
Laporan Dampak Sosial dan Ekonomi Kredivo yang disusun oleh Kredivo Group bersama Lembaga Demografi Fakultas Ekonomi dan Bisnis Universitas Indonesia (LD FEB UI). (Dok. Kredivo). Umang Rustagi, Co-Founder & Presiden Direktur Kredivo Indonesia menjelaskan, studi yang dilakukan untuk melihat dampak satu dekade perjalanan Kredivo di Indonesia ini menunjukkan akses kredit yang dihadirkan melalui layanan PayLater dan Pinjaman Tunai dari KrediFazz tidak hanya memperluas akses terhadap kredit formal, tetapi juga turut mendorong pemanfaatan kredit untuk kebutuhan yang lebih produktif, perilaku peminjaman yang bertanggung jawab, serta pemberdayaan UMKM.
Studi ini mencakup sepuluh tahun perjalanan Kredivo di Indonesia dengan pendekatan kuantitatif dan kualitatif. Survei dilakukan terhadap 67 pelaku UMKM dan 730 pengguna, dilengkapi data internal Kredivo, statistik berbagai institusi, serta perbandingan industri. Pendekatan kualitatif dilakukan melalui wawancara mendalam dengan 10 pelaku UMKM dan 20 pengguna.
Umang mengatakan, studi bersama LD FEB UI menunjukkan kontribusi industri kredit digital kini tidak hanya diukur dari besarnya penyaluran kredit, tetapi juga dari dampak sosial dan ekonomi yang dihasilkan. Sepuluh tahun lalu, Kredivo Group hadir di tengah kesenjangan kredit yang luas, dengan visi menjembatani akses masyarakat terhadap layanan kredit yang mudah, cepat, dan terjangkau.
"Sejak saat itu, kami tumbuh bersama jutaan pengguna, merchant, dan mitra untuk tidak hanya membuka akses namun juga untuk memberdayakan secara sosial dan ekonomi. Studi bersama LD FEB UI ini menjadi refl eksi atas perjalanan itu, sekaligus menegaskan bahwa kredit digital kini menjadi bagian dari infrastruktur keuangan yang membantu masyarakat membangun riwayat kredit, memenuhi kebutuhan produktif, dan mengembangkan usaha," jelasnya dalam keterangan resmi, Rabu (30/9/2026).
2. Perluasan akses menjadi pondasi dampak lebih luas
ilustrasi kredit (pexels.com/RDNE Stock project) Studi menunjukkan Kredivo membantu menjembatan kesenjangan akses kredit formal. Pada 2025, jumlah pengguna yang memperoleh akses kredit pertama melalui Kredivo meningkat 10 kali lipat dibandingkan 2019. Dari temuan tersebut, 48 persen di antaranya perempuan dan 57 persemn berusia di bawah 30 tahun, yaitu dua kelompok yang secara historis sulit terjangkau layanan kredit karena minimnya riwayat keuangan.
Selain itu, ada sebanyak 23 persen pengguna mengaku Kredivo mempermudah akses mereka ke layanan kredit formal lainnya. Di segmen UMKM, 40,6 persen peminjam modal usaha memperoleh akses kredit usaha pertamanya melalui Kredivo.
Temuan ini menunjukkan Kredivo dapat berfungsi sebagai gerbang menuju ekosistem keuangan lebih luas, termasuk bagi segmen masyarakat yang selama ini kerap sulit terjangkau oleh layanan keuangan formal.
Wakil Kepala Bidang Penelitian dan Pelatihan LD FEB UI, Paksi Walandouw mengatakan, perempuan, generasi muda, dan pelaku UMKM merupakan kelompok yang paling sulit dijangkau sistem keuangan formal. Namun justru menjadi bagian signifikan dari penerima akses kredit pertama melalui Kredivo.
Terpenting menurutnya, bukan sekadar terbukanya akses, tetapi bagaimana akses tersebut dimanfaatkan untuk meningkatkan kapasitas ekonomi masyarakat dan pelaku usaha. Di situlah dampak sosial dan ekonomi mulai terbentuk.
3. Akses kredit diiringi pemanfaatan yang produktif
ilustrasi kredit (pexels.com/rodnae) Head of Marketing Kredivo, Indina Andamari, mengatakan, di Kredivo memandang PayLater sebagai titik awal bagi masyarakat untuk membangun reputasi finansialnya. Fokus perusahaan adalah memastikan akses tersebut dimanfaatkan secara bertanggung jawab melalui edukasi, inovasi produk, dan praktik penyaluran kredit yang prudent.
Ketika akses diikuti perilaku finansial yang sehat, manfaatnya dapat dirasakan dalam peluang ekonomi yang semakin luas bagi pengguna. Studi juga menunjukkan meningkatnya pemanfaatan kredit untuk kebutuhan produktif.
Porsi kredit produktif yang disalurkan melalui Kredivo meningkat dari 52,3 persen pada 2019 menjadi 54,3 persn pada 2025, mencakup kebutuhan kesehatan, pendidikan, renovasi rumah, dan modal usaha. Dalam periode yang sama, jumlah pengguna yang memanfaatkan kredit sebagai modal usaha meningkat 15 kali lipat .
Temuan ini menandakan kredit digital semakin dipercaya sebagai alat pengelolaan keuangan jangka panjang sekaligus sumber pembiayaan masyarakat.
Paksi menjelaskan, lebih dari separuh kredit yang disalurkan melalui Kredivo dimanfaatkan untuk kebutuhan produktif, menunjukkan kredit digital berkembang dari alat pemenuhan kebutuhan jangka pendek menjadi instrumen pembentukan kapasitas ekonomi jangka panjang. Hal ini didukung oleh meningkatnya literasi keuangan dan praktik manajemen risiko yang prudent.
Dengan pondasi tersebut, kontribusi kredit digital terhadap perekonomian nasional memiliki ruang tumbuh lebih luas, terutama bagi kelompok masyarakat yang belum terjangkau layanan keuangan formal.
4. Dampak pada perputaran ekonomi dan pemberdayaan UMKM

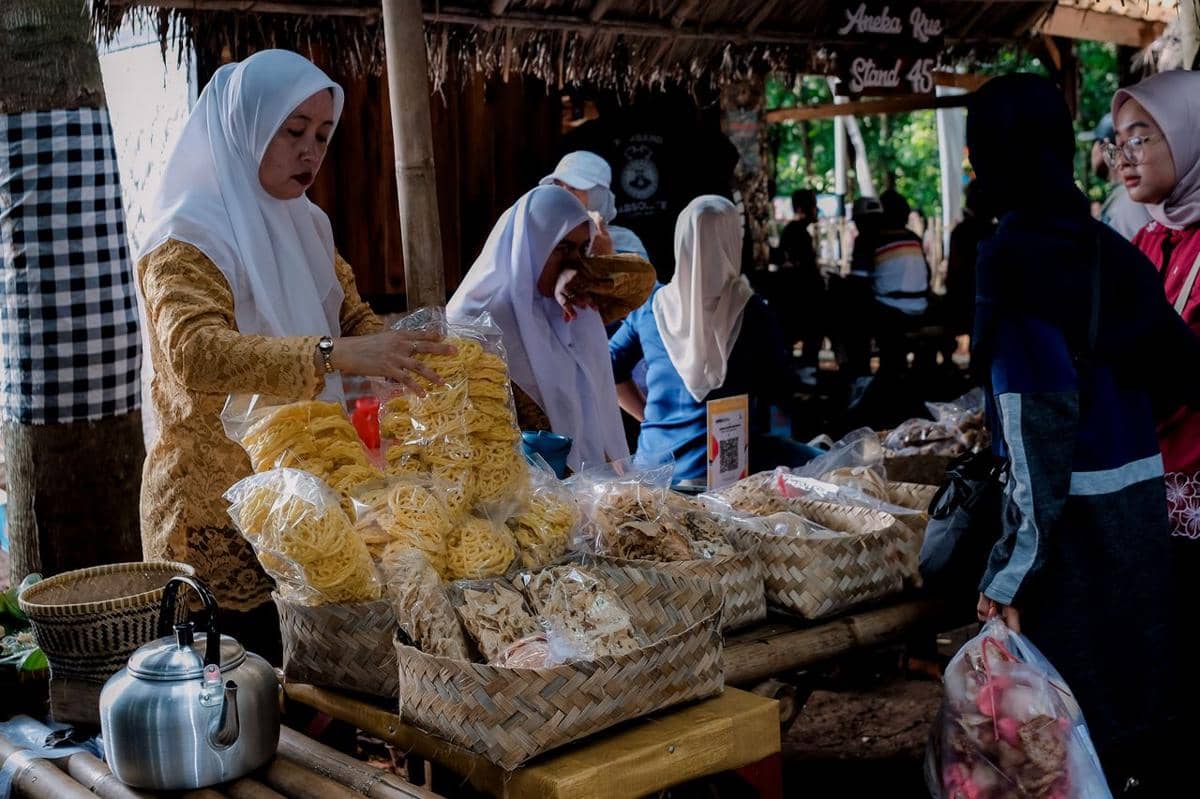
ilustrasi UMKM (pexels.com/MART PRODUCTION) Selama 2025, PayLater Kredivo berkontribusi sebesar 30 persen terhadap total outstanding PayLater nasional di Februari 2026. Melalui layanan Pinjaman Tunai , Kredivo juga menyumbang sekitar 30 persen dari total nilai outstanding dan 20 persen dari total akun pengguna fintech lending nasional di Desember 2025.
Kontribusi ini menegaskan posisi Kredivo Group sebagai salah satu penggerak utama pertumbuhan industri kredit digital di Indonesia. Di luar skala bisnisnya, studi ini juga menunjukkan dampak ekonomi yang dihasilkan Kredivo. Pada 2025, Kredivo berkontribusi sekitar Rp33 triliun terhadap Produk Domestik Bruto (PDB) Indonesia, meningkat hampir 10 kali lipat dibandingkan 2019.
Di sisi UMKM, 96,9 persen peminjam modal usaha merupakan pelaku usaha mikro dan 34 persen di antaranya mengalami peningkatan omzet sebesar 10 persen–40 persen . Temuan ini menegaskan akses pembiayaan bukan sekadar membantu usaha bertahan, tetapi juga mendorong pertumbuhan riil yang berdampak pada perekonomian nasional secara lebih luas. Dampak tersebut diperkuat oleh jaringan merchant yang tumbuh 16 kali lipat sejak 2019 dan kini menjangkau 446 kabupaten/kota, terutama di wilayah tier 2 dan 3.
Indina mengatakan, bagi pihaknya keberhasilan Kredivo tidak hanya diukur dari pertumbuhan bisnis, tetapi juga dari seberapa jauh akses pembiayaan yang kami hadirkan dapat menciptakan manfaat ekonomi yang nyata. Mulai dari membantu masyarakat membangun rekam jejak keuangan, mendukung kebutuhan produktif, hingga mendorong aktivitas ekonomi di berbagai daerah.
Ke depan, kami akan terus berupaya memperluas dampak tersebut secara bertanggung jawab, sejalan dengan kebutuhan masyarakat dan perkembangan ekosistem keuangan Indonesia.