Baru Gajian tapi Kok Uang Selalu Habis Sebelum Akhir Bulan?
- Pengeluaran kecil yang berulang, seperti kopi, camilan, pesan makanan, dan biaya aplikasi, dapat menumpuk signifikan; pencatatan bulanan membantu melihat kebiasaan yang perlu dikurangi.
- Biaya hidup rutin seperti kos, makan, transportasi, tagihan, dan kebutuhan rumah tangga bisa menyerap mayoritas UMR, sehingga ruang untuk tabungan, hiburan, atau pengeluaran mendadak sangat terbatas.
- Gaya hidup meningkat, ketiadaan anggaran, serta belum adanya dana darurat dapat mempercepat saldo menipis; pengeluaran perlu dibatasi berdasarkan prioritas dan kondisi finansial nyata.
Pernah merasa baru beberapa hari menerima gaji, tetapi saldo rekening sudah mulai menipis? Padahal, rasanya tidak membeli barang mahal atau melakukan sesuatu yang berlebihan. Namun, ketika mengecek saldo, uang yang tersisa ternyata tidak cukup untuk bertahan sampai tanggal gajian berikutnya.
Situasi ini cukup akrab bagi pekerja yang menerima upah minimum regional (UMR), terutama mereka yang baru memasuki dunia kerja dan mulai hidup mandiri. Penghasilan bulanan harus dibagi untuk membayar kos, makan, transportasi, tagihan, hingga kebutuhan sehari-hari yang terkadang datang tanpa diduga.
Di tengah keinginan menikmati hasil kerja sendiri, menabung, dan sesekali nongkrong bersama teman, mengatur keuangan memang bukan perkara mudah. Lantas, mengapa gaji terasa selalu habis sebelum akhir bulan? Berikut lima hal yang mungkin menjadi penyebabnya.
1. Pengeluaran kecil terlihat sepele tapi terus menumpuk
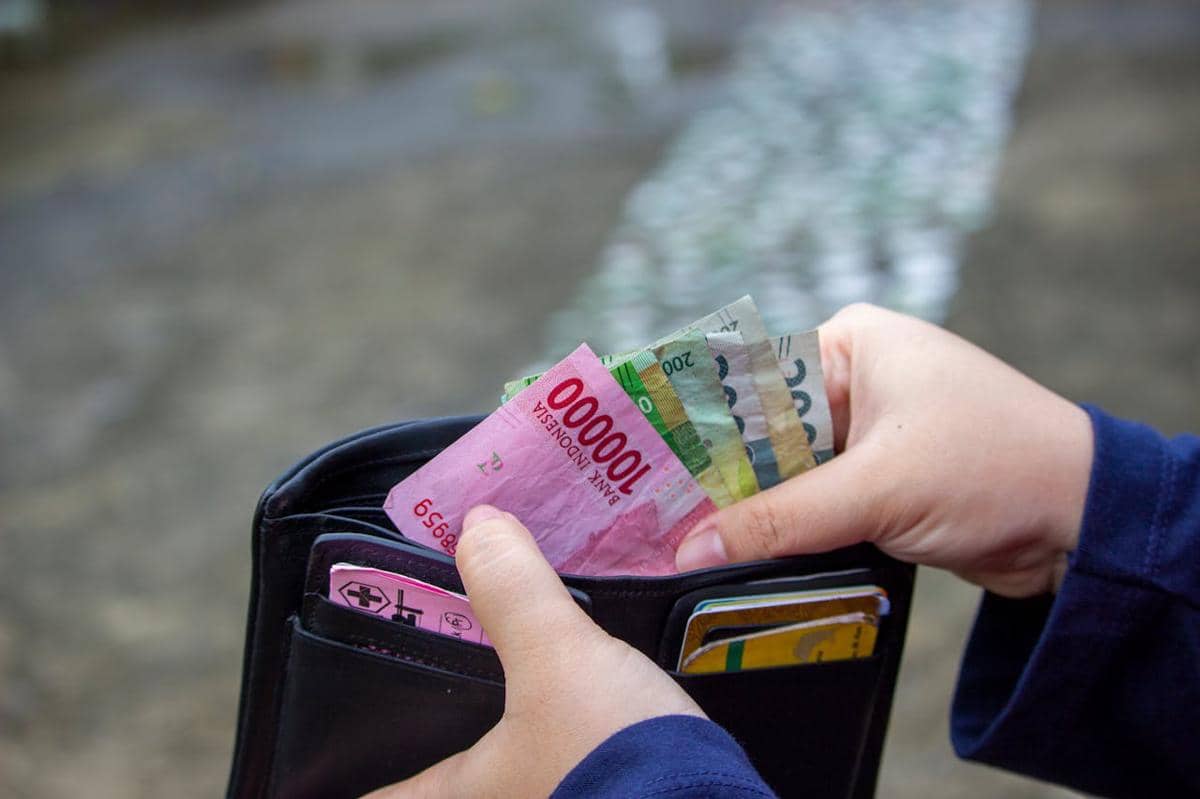
Ilustrasi pengeluaran uang untuk kebutuhan rumah tangga (pexels.com/hsanjaya) Pernah membeli kopi sebelum berangkat kerja, memesan makanan melalui aplikasi saat istirahat, atau membeli camilan ketika pulang kantor? Pengeluaran seperti ini mungkin terlihat kecil sehingga sering dianggap tidak terlalu berpengaruh terhadap kondisi keuangan.
Masalahnya, pengeluaran kecil yang dilakukan berulang kali bisa menjadi jumlah yang cukup besar dalam sebulan. Misalnya, menghabiskan Rp25 ribu setiap hari untuk kopi dan camilan berarti mengeluarkan sekitar Rp750 ribu dalam 30 hari.
Jumlah tersebut bahkan belum termasuk biaya pesan antar, biaya layanan aplikasi, atau pengeluaran spontan lainnya. Bukan berarti kamu harus berhenti menikmati hal-hal kecil yang membuat hari terasa menyenangkan.
Namun, penting untuk mengetahui berapa banyak uang yang sebenarnya dihabiskan untuk kebiasaan tersebut. Cobalah mencatat pengeluaran selama satu bulan.
Dari sana, kamu bisa mengetahui kebiasaan mana yang masih wajar dan mana yang perlu dikurangi agar kondisi keuangan tidak terus tertekan.
2. Biaya hidup menyerap sebagian besar gaji
ilustrasi cara kalkulasi biaya hidup di luar negeri (pexels.com/SHVETS production) Bagi pekerja yang tinggal jauh dari keluarga, gaji bulanan tidak hanya digunakan untuk memenuhi kebutuhan pribadi. Ada biaya kos, listrik, makan, transportasi, pulsa, hingga kebutuhan rumah tangga yang harus dibayar secara rutin.
Ketika sebagian besar penghasilan sudah dialokasikan untuk kebutuhan pokok, ruang untuk menabung dan menikmati hiburan menjadi semakin terbatas.
Sebagai gambaran, seseorang yang menerima gaji Rp3 juta per bulan mungkin harus mengeluarkan Rp900 ribu untuk kos, Rp900 ribu untuk makan, Rp400 ribu untuk transportasi, serta Rp300 ribu untuk tagihan dan kebutuhan rutin lainnya. Totalnya sudah mencapai Rp2,5 juta, belum termasuk kebutuhan mendadak.
Dalam situasi seperti ini, persoalannya belum tentu karena seseorang boros. Bisa jadi, penghasilannya memang memiliki ruang yang sangat terbatas setelah kebutuhan dasar terpenuhi.
Karena itu, penting untuk membedakan pengeluaran yang bisa dikurangi dan kebutuhan pokok yang sulit dihindari. Jika biaya hidup sudah terlalu besar dibandingkan penghasilan, mencari tempat tinggal yang lebih terjangkau, berbagi biaya transportasi, atau mengevaluasi pengeluaran rutin bisa menjadi pilihan apabila memungkinkan.
3. Gaya hidup ikut naik setelah menerima gaji
Ilustrasi gaya hidup orang lain (pexels.com/Gustavo Fring) Mendapatkan gaji sendiri memang memberikan kebebasan finansial yang sebelumnya mungkin belum dirasakan. Kamu bisa membeli pakaian dengan uang sendiri, mencoba restoran baru, menonton konser, atau sesekali berlibur tanpa harus meminta uang kepada orang tua.
Namun, kebebasan tersebut terkadang membuat pengeluaran ikut meningkat seiring bertambahnya penghasilan. Fenomena ini dikenal sebagai lifestyle inflation, yaitu kondisi ketika pengeluaran meningkat saat pendapatan bertambah.
Bahkan, seseorang yang gajinya belum naik pun bisa mengalami situasi serupa karena mulai mengikuti gaya hidup lingkungan pertemanan atau tren media sosial. Misalnya, kamu sebenarnya masih bisa makan dengan anggaran Rp25 ribu, tetapi akhirnya menghabiskan Rp75 ribu karena ingin mengikuti ajakan nongkrong di tempat yang sedang populer.
Sesekali menikmati hasil kerja tentu tidak salah. Hal perlu diperhatikan adalah apakah pengeluaran tersebut sesuai dengan kemampuan finansial atau justru membuat kebutuhan penting terabaikan.
Kamu tidak harus mengikuti semua tren untuk membuktikan bahwa hidupmu berkembang. Menikmati hasil kerja sendiri juga bisa dilakukan dengan cara sederhana tanpa harus mengorbankan kondisi keuangan pada akhir bulan.
4. Tidak memiliki anggaran dan batas pengeluaran yang jelas
Ilustrasi pengeluaran uang yang perlu dicatat agar keuangan tetap terkontrol. (Pexels) Sebagian orang mengatur keuangan dengan cara sederhana: menggunakan uang selama saldo masih tersedia. Sayangnya, cara ini membuat pengeluaran sulit dikendalikan karena tidak ada batas yang jelas untuk setiap kebutuhan.
Ketika uang masih terlihat banyak pada awal bulan, keinginan membeli sesuatu sering terasa tidak terlalu berisiko. Namun, setelah berbagai tagihan dibayar dan pengeluaran harian terus berjalan, saldo rekening tiba-tiba menipis.
Salah satu cara mengatasinya adalah membuat anggaran bulanan berdasarkan penghasilan bersih yang benar-benar diterima. Kamu bisa membagi uang untuk kebutuhan pokok, transportasi, tagihan, tabungan, hiburan, dan dana darurat.
Persentasenya tidak harus mengikuti rumus tertentu karena kondisi setiap orang berbeda. Jika gaji terbatas dan biaya hidup tinggi, kebutuhan pokok tentu perlu mendapatkan prioritas lebih besar.
Jangan memaksakan menyisihkan persentase tabungan yang terlalu tinggi apabila akhirnya kamu harus berutang untuk memenuhi kebutuhan sehari-hari. Hal yang tidak kalah penting adalah menentukan batas pengeluaran mingguan.
Setelah kebutuhan rutin dan kewajiban bulanan dialokasikan, uang yang tersisa bisa dibagi untuk kebutuhan harian agar lebih mudah dikendalikan.
5. Tidak menyiapkan dana untuk pengeluaran mendadak
ilustrasi pengeluaran (pexels.com/Ahsanjaya) Pernah merasa keuangan sudah cukup aman, tetapi tiba-tiba harus membayar biaya berobat, memperbaiki kendaraan, mengganti barang yang rusak, atau menghadiri acara keluarga?
Pengeluaran seperti ini sering membuat anggaran bulanan berantakan. Uang yang seharusnya digunakan untuk makan dan transportasi justru terpakai untuk memenuhi kebutuhan mendadak.
Tanpa dana darurat, seseorang mungkin terpaksa menggunakan kartu kredit, layanan pinjaman, atau meminjam uang kepada teman untuk menutupi kekurangan tersebut. Akibatnya, gaji bulan berikutnya kembali terpotong untuk membayar kewajiban sebelumnya.
Jika kemampuan finansial memungkinkan, mulailah membangun dana darurat secara bertahap. Tidak perlu langsung mengumpulkan jumlah besar. Menyisihkan nominal kecil secara konsisten bisa menjadi langkah awal.
Simpan dana tersebut secara terpisah dari uang untuk kebutuhan sehari-hari agar tidak mudah terpakai untuk belanja impulsif. Namun, jika penghasilan saat ini hanya cukup untuk kebutuhan pokok, jangan menyalahkan diri sendiri karena belum mampu menabung.
Evaluasi kondisi keuangan secara realistis dan prioritaskan kebutuhan mendasar terlebih dahulu.
Gaji selalu habis sebelum akhir bulan tidak selalu disebabkan oleh kebiasaan boros. Pengeluaran kecil yang menumpuk, biaya hidup yang tinggi, perubahan gaya hidup, anggaran yang kurang terencana, hingga kebutuhan mendadak bisa menjadi penyebabnya.
Karena itu, langkah pertama yang perlu dilakukan adalah memahami ke mana uang pergi setiap bulan. Catat pengeluaran, bedakan kebutuhan dan keinginan, serta tentukan batas belanja sesuai kemampuan finansial.
Jika ternyata sebagian besar gaji memang habis untuk kebutuhan pokok, persoalannya tidak cukup diselesaikan dengan mengurangi jajan atau berhenti nongkrong. Mengevaluasi biaya hidup, mencari peluang meningkatkan penghasilan, dan menyesuaikan target keuangan dengan kondisi nyata juga bisa menjadi bagian dari solusi.